
故人のネット銀行口座の探し方 — 通帳がなくても手がかりはある
「通帳が見当たらない。でも、ネット銀行は使っていたはず」。紙の通帳もキャッシュカードも出てこないネット銀行の口座は、ご家族が存在に気づかないまま相続の手続きが進んでしまうことがあります。
先にお伝えしたい結論は、「探すこと」と「手続きすること」を分けて考えるということです。口座の手がかりを集めるのはご家族でもできますが、残高の確認・解約・名義変更は、必ず各金融機関の相続手続きの窓口を通します。故人のIDとパスワードでログインして中を見る、という進め方は選ばないでください。
この記事では、家庭に残る手がかりを4つに整理し、それでも分からないときに使える公的な照会のしくみ、そして口座が見つかったあとの連絡先までをまとめます。
家庭に残る手がかりを、4つの方向から探す
ネット銀行に店舗や通帳はありませんが、取引や契約の痕跡は現実の世界にも残ります。次の4つは、どれか1つを見ただけで終わりにせず、確認できるものから順に見ていってください。
郵便物・書類を確認する
手元に残っている紙は、そのまま確認できる手がかりです。ネット銀行でも、次のような書面が郵送されていることがあります。
- キャッシュカードカード本体と、送られてきた台紙や封筒。銀行名とロゴが分かります
- 口座開設・変更の書類契約時の控えや、住所・氏名の変更を知らせる通知
- 定期的に届く通知取引の報告書、規定の改定やキャンペーンのお知らせなど
- 税務に関する書類確定申告の控えや、利子・配当が記載された書類
引き出しや書類ケースだけでなく、故人あてに届いた未開封の郵便物にも目を通してください。開けずにまとめて処分してしまうと、口座の存在を知る機会そのものが失われます。
メールを検索する
ネット銀行では、各種の案内がメールで届くことがあります。故人のメールを見られる状況であれば、受信箱を「銀行」「入金」「お取引」「振込」といった言葉で検索してみてください。差出人のドメイン(アドレスの@より後ろ)から銀行名が分かることもあります。
迷惑メールフォルダやアーカイブも対象に含めます。ただし、メールを見たいがために端末を初期化したり、パスワードを何度も試したりするのは避けてください。端末が開けないときの進め方は故人のパソコンが開けないときでまとめています。
スマートフォンのアプリを見る
スマートフォンが開けるなら、ホーム画面やアプリの一覧に金融機関のアプリが入っていないかを確認します。ロック画面に届く通知や、アプリストアのダウンロード履歴も手がかりになります。
なお、携帯回線の契約をどうするかも、別に決めることになります。携帯各社は「承継(名義変更)」と「解約」の両方を案内しており、番号を残す必要があるかで選ぶ手続きが変わります。順番については故人のスマホ、解約の順番をご覧ください。
他行の入出金からたどる
通帳のある銀行が1つでも分かっていれば、その入出金の記録が手がかりになります。記帳内容や取引明細を見て、他の金融機関あての振込や引き落としが残っていないかを確認してください。振込先の欄に、ご家族が知らない銀行名が記録されていることがあります。
給与や年金の入金、公共料金の引き落としが見当たらない口座は、生活用とは別の目的で使われていた可能性があります。そうした口座の資金移動の相手先は、特に確認する価値があります。
あわせて確認したい:クレジットカードの明細
クレジットカードの利用明細と、その引き落とし口座も確認してください。引き落とし先がネット銀行になっていれば、それだけで口座の存在が分かります。明細に並ぶサービス名から、契約していたネット上のサービスをたどることもできます。
見つかったものは、その都度一覧にしておくと後の手続きが楽になります。書き出し方はデジタル資産の目録の作り方にまとめています。
故人のIDでログインしないでください
全国銀行協会は、預金相続の手続について「相続の連絡と同時に、お亡くなりになられたお客さま(被相続人)の口座での取引(預金の入出金等)は、原則として制限されます」と案内しています。口座は本来、相続の開始が伝わった時点で動かせなくなるものです。ご家族がログインして残高を動かすことは、この考え方と噛み合いません。
手がかりが見つからないときの公的なしくみ
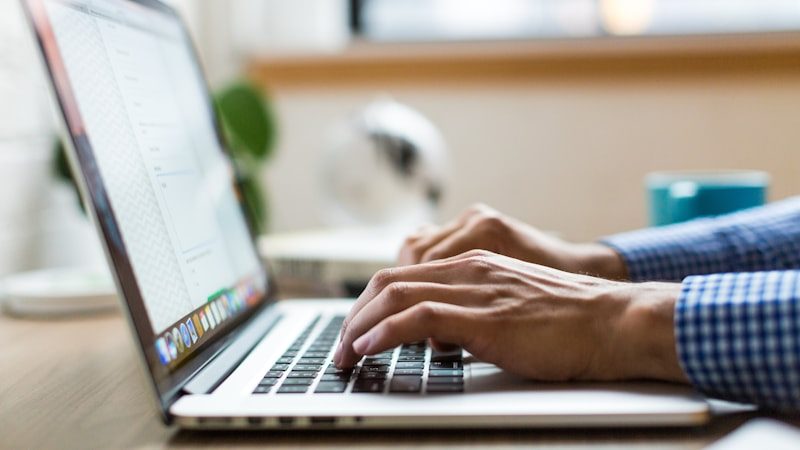
紙もメールも残っていない場合に使える、公的な照会のしくみがあります。
相続時預貯金口座照会(預金保険機構)
預金保険機構は、口座管理法にもとづき、相続時に相続人の求めに応じて口座に関する情報を提供する業務を行っています。同機構の案内によると、相続人(包括受遺者を含む)は、被相続人が生前にマイナンバーを紐づけた口座に限り、すべての金融機関の預貯金口座の情報を求めることができ、被相続人の死後10年までが照会の対象とされています。
申込みは金融機関の窓口で行い、取引のない金融機関でも申込めるとされています。手数料は申込み1件につき5,060円(消費税込)、申込みから結果の通知までは1か月程度とされています。通知される内容は金融機関名・支店名・預貯金の種類・口座番号等で、残高は含まれません。また、照会結果は口座の存否を証明するものではないとされています。
つまりこの制度は、故人が生前にマイナンバーを届け出ていた口座にしか届きません。届出がなければ結果に表れないため、前章までの手がかり探しが不要になるわけではない点にご注意ください。
ゆうちょ銀行の貯金の有無の調査
ゆうちょ銀行は、被相続人の貯金の有無を調べたい場合、被相続人の死亡を証明する戸籍謄本等、相続人であることが確認できる戸籍謄本等、相続人の本人確認書類、相続人の印章を持参して、ゆうちょ銀行または郵便局の貯金窓口に申し出るよう案内しています。貯金の調査自体は無料で、判明した口座の残高証明書の発行には所定の手数料が必要とされています。
口座が見つかったら、相続手続きの窓口へ
- 銀行名まで分かったその銀行の相続手続きの窓口へ連絡します。連絡した時点で口座の利用を停止し、必要書類を郵送で案内する、という流れを公式に示しているネット銀行があります
- 銀行名は分かるが口座番号が不明口座番号が分からなくても手続きの案内を受けられる場合があります。分かる範囲の情報を伝え、窓口の指示に従ってください
- 証券口座らしいものが出てきた銀行とは手続きが異なります。故人のネット証券口座の探し方をご覧ください
- 暗号資産の取引所らしいものが出てきた扱いが特殊です。故人の暗号資産の調べ方をご覧ください
なお、残高の確認・解約・名義変更・相続税の申告といった手続きそのものは、この記事の範囲を超えます。必要書類は金融機関ごとに、また遺言書や遺産分割協議書の有無によっても変わるため、各金融機関の案内と、税理士・司法書士などの専門家にご確認ください。
判断に迷うときは
口座探しは、手を動かす前に順番を決めることで結果が変わります。次のような状況では、自己流で進めるより先に相談したほうが、選べる手段が多く残ります。
- 端末が開けず、メールもアプリも確認できない
- 郵便物を処分してしまい、紙の手がかりが残っていない
- 銀行・証券・暗号資産が入り混じっていて、どこから手を付けるか分からない
- 相続の手続きに期限が迫っている
デジタル遺品整理の全体の順番はデジタル遺品整理のやることリストにまとめています。あわせてご覧ください。
参考にした公式情報
この記事は、次の公式ページの記載にもとづいて作成しています(最終確認: )。手続きの内容は変更されることがあるため、実際に進める際は各公式ページで最新の案内をご確認ください。
本記事は一般的な情報提供を目的としたものであり、法務・税務等の専門的な助言ではありません。個別の手続きについては各サービスの公式窓口や専門家にご確認ください。記事の内容は公開・更新時点の情報に基づいています。